
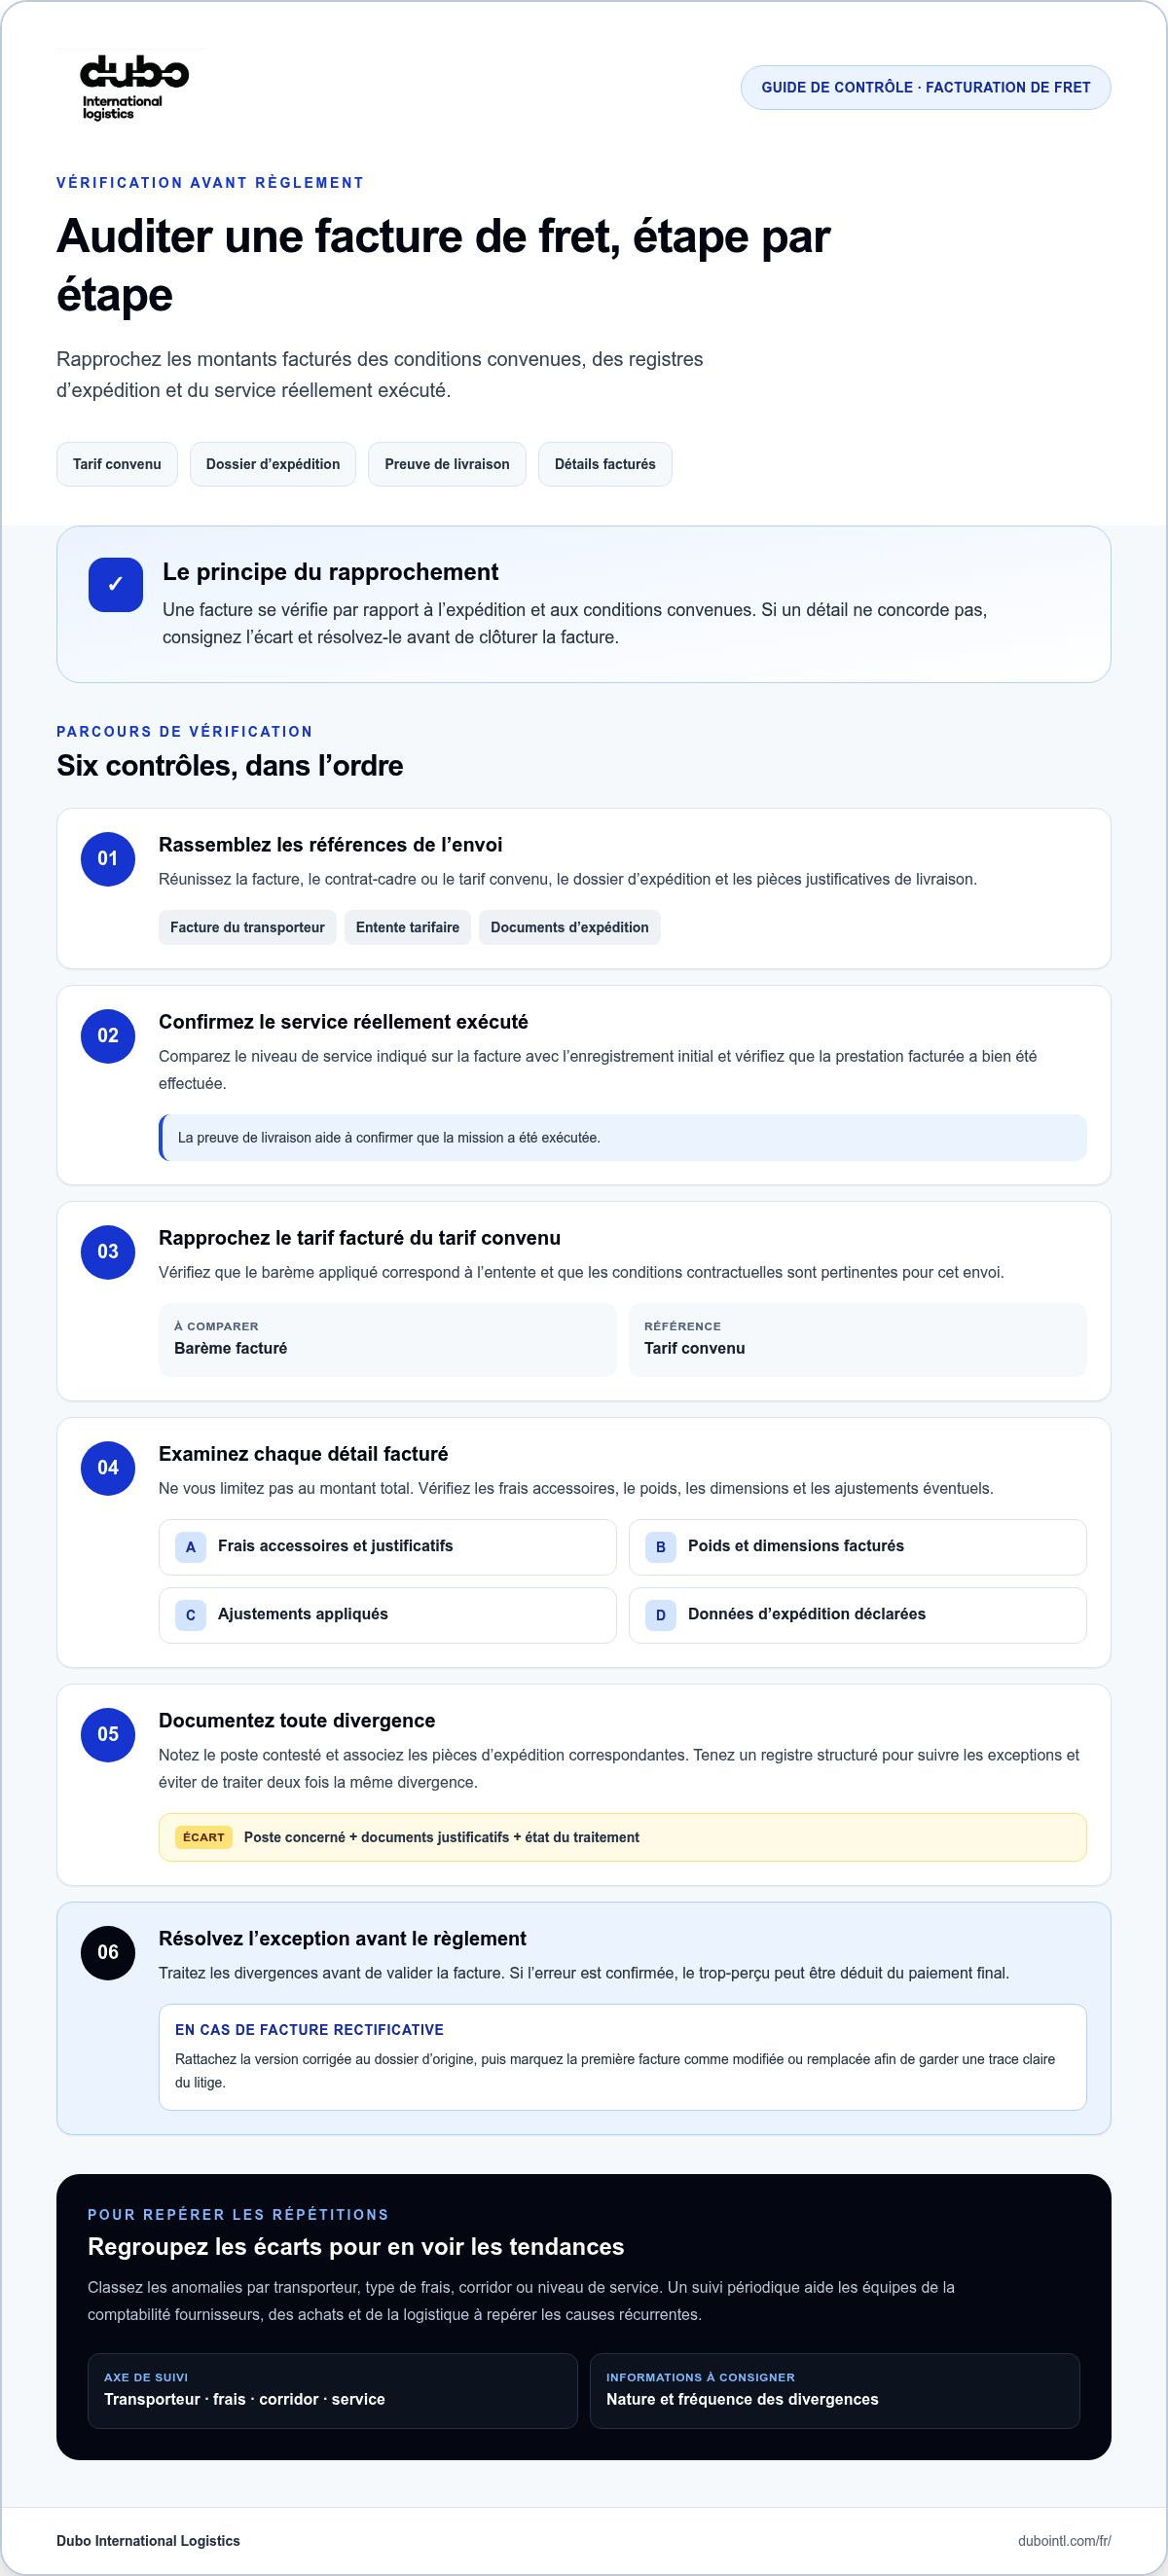
Une facture de fret doit être vérifiée par rapport à l'expédition et aux conditions convenues avant tout paiement. Pour comprendre comment auditer le fret et ses factures, comparez le tarif et le service facturés avec les registres d'expédition, puis examinez les frais accessoires, les poids, les dimensions ainsi que les éventuels ajustements. Si un détail ne concorde pas, documentez l'écart et résolvez-le avant de clôturer la facture.
La facturation du fret peut impliquer plusieurs registres et catégories de frais ; un examen attentif nécessite donc bien plus que la simple vérification du montant total. Apprenez à auditer les factures de fret en comparant les tarifs, les détails d'expédition et les frais supplémentaires, puis appliquez un processus clair pour identifier et corriger les anomalies de facturation.
Ce guide détaille les contrôles à réaliser au niveau de la facture et de l'expédition, les points à examiner lorsque les frais diffèrent des prévisions, et la manière dont la résolution préalable des litiges simplifie l'ensemble du cycle comptable. Il aborde également la façon dont le freight forwarding et les conseils en logistique permettent de gérer les exigences d'expédition complexes.
Points clés
- Les audits de fret comparent les factures des transporteurs aux registres d'expédition, aux tarifs convenus et au service réellement fourni.
- Examinez les frais accessoires en parallèle des poids et dimensions facturés pour repérer les montants nécessitant une rectification.
- Maintenez des descriptions et des mesures d'expédition précises afin que les vérifications de factures s'appuient sur des données fiables.
- Consignez les écarts et traitez-les selon une procédure d'exception rigoureuse avant de valider la facture.
- Pour les flux complexes, le freight forwarding et la consultation logistique contribuent à coordonner l'acheminement global des marchandises.
Pourquoi les erreurs de facturation de fret sont-elles si fréquentes ?
Les erreurs de facturation de fret surviennent lorsque les montants facturés ne concordent pas avec les registres d'expédition, les tarifs négociés ou la prestation exécutée. Pour calculer les économies d'audit, comparez les recouvrements confirmés et les trop-perçus évités avec l'effort requis pour analyser les factures ; un contrôle manuel convient aux petits volumes, tandis que l'automatisation s'avère utile à mesure que les volumes augmentent.
Le risque financier s'accumule sur les expéditions régulières. Les estimations situent les pertes liées aux surfacturations et autres erreurs entre 3 % et 5 % du total des factures de transport, tandis que les audits de fret permettent souvent de récupérer entre 5 % et 8 % des dépenses totales de transport.
Sources des erreurs de facturation
Les erreurs se produisent lorsque les détails d'expédition, les barèmes, les prestations ou les suppléments sont mal saisis ou mal appliqués. La facture d'un transporteur peut indiquer un niveau de service différent de l'enregistrement initial, appliquer un barème non conforme à l'entente ou inclure un supplément dépourvu de justificatif.
Ces petits décalages deviennent difficiles à repérer lorsqu'on gère plusieurs transporteurs et systèmes logistiques. Supply Chain and Demand Executive estime que près d'une facture de fret sur quatre est rejetée et nécessite un redressement. En octobre 2020, les expéditeurs interrogés signalaient un taux moyen d'inexactitude de 20,8 %. Ces données confirment la nécessité d'une tenue de registres rigoureuse et d'un suivi méthodique des exceptions.
Les conclusions d'audit révèlent des tendances structurelles en plus des erreurs isolées. Regroupez les écarts par transporteur, type de frais, corridor ou niveau de service. Des anomalies récurrentes dans une catégorie précise signalent souvent une lacune opérationnelle exigeant des directives de facturation plus claires ou une vérification plus ciblée.
Vérifications manuelles et erreur humaine
La révision manuelle consiste à rapprocher ligne par ligne la facture avec les registres d'expédition et les barèmes tarifaires, sans système automatisé. Cette approche fonctionne pour un volume restreint, mais chaque envoi supplémentaire accroît la masse de détails à vérifier et le risque de laisser passer une anomalie.
La saisie manuelle et les vérifications répétées peuvent entraîner des oublis d'ajustements, des décisions hétérogènes ou des doublons de traitement lors de la réception d'une facture rectificative. Par exemple, un gestionnaire peut valider la facture initiale sans lier la réémission au paiement précédent. La tenue d'un registre d'exceptions structuré évite d'analyser deux fois la même divergence.
Les plateformes d'audit automatisées traitent des milliers d'envois simultanément, mais elles requièrent une formation adéquate et une infrastructure logicielle adaptée. Le choix de la méthode dépend du volume de factures, de la qualité des données et des ressources disponibles. Évaluez les montants récupérés et les erreurs prévenues par rapport au temps investi, puis réajustez le dispositif selon l'évolution de vos activités.
Un reporting périodique transforme le contrôle des factures en un instrument de pilotage efficace. Notez la nature, la fréquence et l'impact financier de chaque divergence, puis communiquez ces constats aux équipes de la comptabilité fournisseurs, des achats et de la logistique. Ces données permettent d'ajuster les revues de performance avec les transporteurs et de corriger les causes profondes des erreurs.
Qu'est-ce que l'audit de fret ?
L'audit de fret consiste à vérifier les factures des transporteurs en les comparant aux caractéristiques réelles de l'envoi, aux ententes contractuelles et au service rendu. Maîtriser cette méthode procure aux équipes financières un cadre précis pour examiner les montants, analyser les anomalies et n'autoriser le règlement que des sommes dûment justifiées.
Paiement du fret et écarts de facturation
Le traitement des paiements de fret englobe l'examen de la facture émise, la confirmation du service et la correction des divergences avant tout déblocage de fonds. Les transporteurs doivent facturer à la livraison et joindre la preuve de livraison, permettant ainsi de confirmer que la mission a bien été exécutée.
Lorsqu'une ligne diffère du barème contractuel, documentez le poste contesté en y joignant les pièces d'expédition correspondantes. Dès que l'erreur est confirmée, l'expéditeur peut déduire le trop-perçu du paiement final. Cette pratique empêche qu'une charge non justifiée ne soit comptabilisée parmi les dépenses légitimes de transport.
Une rectification ou une refacturation génère une seconde facture. Associez systématiquement la version corrigée au dossier d'origine, puis classez la première facture comme modifiée ou remplacée. Cela évite au service comptable de régler deux fois la prestation tout en conservant une traçabilité nette du règlement du litige.
Confirmation des services et conditions de règlement
Pour confirmer les prestations convenues, comparez la facture avec le contrat-cadre, le dossier d'expédition et les pièces justificatives de livraison avant d'émettre le paiement. Cette étape établit avec certitude si le transporteur a exécuté le service facturé et si les dispositions contractuelles s'appliquent à cet envoi.
Confrontez la désignation du service et la preuve de livraison avec les lignes inscrites sur la facture. Examinez ensuite les clauses applicables, le barème et les délais de règlement accordés. En présence d'une discordance sur la prestation ou le montant, isolez la facture dans une file d'attente d'exceptions au lieu de la valider par défaut.
Les outils numériques d'audit de fret valident les données avant le décaissement, ce qui permet de repérer les anomalies dès leur apparition. Le traitement automatisé compare les champs de facturation aux barèmes et aux fiches d'expédition enregistrés, laissant aux équipes l'analyse des cas particuliers nécessitant un arbitrage. Cela établit une routine fiable évitant d'avaliser aveuglément des frais non documentés.
Une communication méthodique est essentielle tout au long de la démarche. Transmettez aux transporteurs un relevé d'écart concis mentionnant le numéro de facture, le montant litigieux et les pièces justificatives. Cette clarté accélère la réponse du transporteur et fournit à vos services financiers un motif documenté pour justifier chaque décision.
Audits post-paiement et récupération des trop-perçus
L'audit post-paiement examine les factures déjà réglées afin d'identifier les paiements en double, les surfacturations ou les erreurs passées inaperçues. Par exemple, l'examen rétrospectif des factures de fret maritime met régulièrement en lumière des montants indus.
Distinguez les trop-perçus confirmés des dossiers en cours de clarification, puis consignez la facture, le justificatif de paiement, la nature de l'écart et l'action de recouvrement engagée. Ce suivi permet à la trésorerie de s'assurer de l'obtention des notes de crédit ou des remboursements, tout en évitant de rouvrir inutilement un dossier déjà traité.
La vérification préalable demeure bien plus efficiente que le recouvrement a posteriori. L'audit rétrospectif reste néanmoins utile pour repérer des failles récurrentes et perfectionner les contrôles futurs. Tirez parti de ces retours d'expérience pour affiner les règles de validation, fiabiliser les données contractuelles et cibler l'action des équipes sur les anomalies fréquentes, garantissant ainsi un traitement uniforme de l'ensemble des comptes de transporteurs.
Vérifier les factures de fret par rapport aux tarifs convenus et aux documents d'expédition
L'examen d'une facture de transport confronte les montants exigés au tarif négocié, aux données de l'expédition et à la prestation réelle. Au Canada, les documents clés regroupent la facture, le connaissement, la preuve de livraison signée, le contrat ou la grille tarifaire, ainsi que les registres d'expédition. Réunis, ces éléments confirment si la facturation reflète fidèlement l'acheminement réalisé.
Rapprochement des factures avec les registres d'expédition
Associez chaque facture du transporteur aux documents attestant la réalisation de la livraison. Cela évite d'imputer des coûts à un mauvais dossier ou d'accepter des prestations non rendues. Démarrez par le numéro de référence de l'expédition, puis confrontez la facture au connaissement et à la preuve de livraison signée.
Assurez-vous que le transporteur, le lieu d'enlèvement, la destination et le niveau de service coïncident sur l'ensemble des pièces. Par exemple, un bon de livraison rattaché à un envoi précis ne peut en aucun cas valider une facture portant une autre référence. Conservez les pièces orphelines dans un registre d'exceptions jusqu'à ce que les pièces manquantes viennent clarifier la situation. Cette rigueur garantit une parfaite visibilité sans valider d'éléments douteux.
Vérification des descriptions de cargaison et des mensurations
Des désignations de marchandises, des poids et des dimensions exacts fournissent la base indispensable à une comparaison rigoureuse. Des mensurations erronées faussent la tarification, tandis qu'une désignation trop vague complique l'évaluation du service facturé.
Comparez les bordereaux d'expédition et le connaissement avec la soumission initiale et la facture du transporteur. Contrôlez la concordance du nombre de colis, de la nature des biens, du poids brut et des dimensions. Si des unités standardisées affichent des poids fixes, une vérification globale au niveau de la facture peut suffire. Pour les cargaisons aux mesures variables, confrontez minutieusement chaque paramètre de l'envoi avec l'estimation initiale et le montant facturé.
Intégration et appariement des factures de fret
L'intégration des factures transfère les données de facturation dans le système d'audit afin de les lier automatiquement aux informations de transport. La normalisation des champs d'identification facilite le rapprochement avec les pièces justificatives et limite les suspens comptables.
Que la saisie soit effectuée manuellement par vos équipes ou via un logiciel spécialisé, uniformisez les champs indispensables : référence de transport, nom du transporteur, date de facture et nature de la prestation. Rapprochez ces valeurs des données opérationnelles, des accords contractuels et des grilles tarifaires. Soumettez immédiatement les discordances à une analyse approfondie pour maintenir une procédure d'audit stable face à une flotte diversifiée de transporteurs.
Vérification détaillée par expédition
Le contrôle au niveau de l'expédition examine le détail de chaque trajet individuel plutôt que de se fier à des totaux consolidés sur le compte. Cette granularité fait ressortir des erreurs qu'un survol global laisserait échapper.
Confrontez les dimensions et les modalités de transport avec l'offre initiale et la facture finale. Évaluez la facture au regard des barèmes en vigueur, des conditions contractuelles et des dates d'application. Validez que le document reflète le service livré ainsi que le traitement fiscal adéquat. Joignez systématiquement ce comparatif au dossier d'expédition pour que les vérificateurs puissent retracer les arbitrages et identifier la donnée exacte à rectifier.
Conservez ensemble, pour chaque envoi, la facture, le connaissement, la preuve de livraison, la soumission ou la grille tarifaire, ainsi que les données d'acheminement. Ce dossier documentaire retrace le flux de bout en bout, de l'ordre d'expédition jusqu'au décaissement. Il assure également la constance de vos vérifications face aux changements d'itinéraires, de transporteurs ou d'exigences opérationnelles.
Auditer les frais accessoires, le poids et les frais dimensionnels
Les frais accessoires et les ajustements de mensuration peuvent alourdir une facture bien au-delà du fret de base. Confrontez chaque supplément aux clauses contractuelles, aux détails de l'envoi et aux rapports d'intervention pour distinguer les charges justifiées des facturations abusives.
Validation des frais accessoires
La validation des frais accessoires confirme que chaque supplément correspond à une intervention réelle et respecte les conditions convenues. Examinez la description du frais à la lumière des registres d'expédition et des justificatifs de terrain, comme les confirmations de livraison. Toute ligne facturée sans preuve concrète doit être suspendue. Vérifiez également l'absence de doublons parmi les postes similaires avant de donner votre accord de règlement.
Examinez les suppléments liés au niveau de service en les comparant à la prestation fournie et aux service level agreements (SLAs). Si la facture applique une tarification express alors que l'envoi a suivi un schéma standard, isolez l'écart et archivez les preuves. De même, le non-respect d'un créneau de livraison peut remettre en cause certains frais, selon les clauses négociées.
Pour les coûts calculés au kilométrage, comparez le trajet ou la distance facturée avec les points d'origine et de destination enregistrés, puis contrôlez la formule tarifaire du prestataire. Ne considérez pas automatiquement un écart d'itinéraire comme une anomalie : relevez la différence et vérifiez les clauses relatives aux détours avant de demander une correction.
Passez en revue l'ensemble de la facture à la recherche de doublons, sans vous limiter aux lignes successives. Un supplément peut par exemple être libellé une première fois sous une prestation désignée (comme le temps d'attente), puis réapparaître sous forme de surcharge diverse. Examinez attentivement les descriptions, les numéros de référence et les justificatifs. Cette rigueur éclaire les défaillances récurrentes de facturation et aide l'exploitation à en neutraliser l'origine.
Vérification du poids, des dimensions et des taxes
Le contrôle des paramètres physiques confronte le poids et les dimensions facturés aux valeurs mesurées au départ et à la grille d'évaluation du transporteur. Une grande rigueur est indispensable, car ces données modifient directement le poids volumétrique et le calcul du fret. Rapprochez les données des colis de l'offre de prix et de la facture, puis élucidez toute distorsion avant de valider la dépense.
Pour les marchandises conditionnées selon des standards fixes, un contrôle global sur facture peut être pertinent. Lorsque les colis présentent des formats variés, vérifiez individuellement les mesures par rapport au devis et aux montants réclamés. Assurez-vous que la désignation, le poids et les dimensions se rapportent au même lot. L'amalgame de données issues de dossiers distincts conduit inévitablement à de fausses conclusions.
Examinez la structure fiscale appliquée sur la facture de transport en tenant compte des spécificités du contrat et du trajet. Confirmez que la facture reprend fidèlement la prestation et le tarif convenus avant de vérifier les taxes associées. Si le montant du fret de base fait l'objet d'un litige, traitez cette divergence séparément de la composante fiscale pour assurer un suivi limpide de chaque anomalie.
Une méthode de contrôle structurée classe les anomalies selon leur nature, le transporteur et l'expédition. Ce découpage permet d'identifier si les frais accessoires, les distances, les mesures ou la fiscalité constituent des sources récurrentes d'erreur. Utilisez ces constats pour perfectionner les procédures de contrôle interne et clarifier les consignes de facturation auprès de vos partenaires. L'objectif repose sur un comparatif rigoureusement étayé, non sur le rejet systématique des suppléments.
Identification des écarts et résolution des exceptions
Une exception désigne une ligne de facturation non conforme aux pièces justificatives ou aux termes de l'accord commercial. Un traitement méthodique permet de déterminer la source du décalage, de désigner les intervenants concernés et de statuer sur la suite à donner : corriger, contester ou valider la charge.
Identifier les écarts de facturation
Détectez les divergences en confrontant la facture au contrat, aux spécifications de l'envoi, aux attestations de livraison et aux barèmes en vigueur. Notez le numéro de facture, la ligne contestée, le montant du litige et le document de référence afin de permettre à tout autre collaborateur de reprendre le dossier en toute clarté.
Séparez nettement les erreurs avérées des interrogations en attente d'éléments complémentaires. À titre d'exemple, un écart de tarif démontré par le contrat ne se traite pas comme un frais accessoire pour lequel un compte rendu d'intervention manque encore. Une catégorisation explicite permet aux services comptables et logistiques de savoir précisément quelles mesures déployer.
Analysez les tendances récurrentes au-delà des factures prises isolément. L'élaboration de synthèses regroupant les anomalies par prestataire, catégorie de frais ou corridor permet de déterminer si un problème complexe se répète. Ces données objectives favorisent un dialogue ciblé avec les transporteurs et améliorent la fiabilité des approbations futures.
Gérer les exceptions de facturation
Gérer une exception consiste à aiguiller une ligne litigieuse ou non réconciliée vers une analyse ciblée plutôt que d'autoriser son paiement machinalement. Des marges de tolérance d'audit de 5 $ CA à 10 $ CA par facture sont courantes dans l'industrie, mais cette tolérance doit servir d'outil de tri sans supplanter le contrat ni dispenser de réunir les preuves nécessaires.
Appliquez scrupuleusement les seuils définis au sein de votre organisation. Un faible écart sous la tolérance peut simplement être consigné à des fins statistiques, tandis qu'un dépassement plus marqué sera immédiatement transmis pour examen. Conservez la facture d'origine, le compte rendu comparatif et la décision finale du vérificateur afin de préserver une piste d'audit claire.
Avant tout règlement, attribuez chaque dossier d'exception à un service responsable et mettez à jour son statut de traitement. La comptabilité peut ainsi bloquer le paiement d'un montant en suspens pendant que l'équipe logistique examine le déroulement de la prestation. Ne validez le montant rectifié qu'une fois les éléments probants réunis, en annexant une explication circonstanciée pour tout arbitrage opéré.
Résoudre les litiges et les réclamations
La gestion des contestations consiste à signaler formellement une irrégularité tarifaire au transporteur et à suivre la demande jusqu'à sa correction ou sa fermeture définitive. Certains prestataires limitent le délai de réclamation à une fenêtre de 30 à 60 jours ; il convient donc de renseigner cette échéance dès le constat de l'anomalie.
Transmettez un dossier de litige concis comportant le numéro de facture, le poste contesté, les justificatifs contractuels ou opérationnels et la correction exacte réclamée. Gardez une copie datée de cet envoi ainsi que de chaque réponse reçue. Cette rigueur assure un suivi aisé des échanges complexes entre la messagerie et les outils comptables.
Ne clôturez le dossier d'exception qu'après avoir consigné le résultat : réception d'une facture corrigée, émission d'un avoir validé ou confirmation motivée du montant initial. Rapprochez toute refacturation de la facture antérieure pour éviter aux équipes de paiement de confondre le correctif avec une réclamation en double. Le registre final doit consigner la décision, les pièces probantes et l'autorisation de règlement.
Exploitez les rapports d'exceptions récurrentes pour traiter les causes fondamentales des défaillances. Si le même problème surgit sur une série de factures, réexaminez les données contractuelles enregistrées, les directives de facturation remises au transporteur ou les fiches d'expédition, puis contrôlez que les émissions ultérieures intègrent bien les ajustements convenus.
Dubo International Logistics : freight forwarding
Dubo International Logistics coordonne des services de freight forwarding pour les expéditions nécessitant des itinéraires complexes, des formalités documentaires rigoureuses ou des exigences de manutention particulières. Lorsque les anomalies de facturation révèlent des difficultés plus profondes dans la planification des flux ou la coordination des transporteurs, ses services de consultation logistique aident à structurer les méthodes et les informations nécessaires pour piloter le fret avec efficacité.
Pour les marchandises réclamant des conditions de transport adaptées, Dubo International Logistics déploie également des services de transport spécialisé. Ces prestations s'adressent aux entreprises gérant des expéditions dont la préparation exige un calibrage précis des données techniques et des besoins de service. Les constats issus de l'audit viennent enrichir cette démarche en identifiant les points de friction entre les documents d'expédition, les accords conclus et les pratiques de facturation.
Pour bénéficier d'un accompagnement en freight forwarding, en consultation logistique ou en services de transport spécialisé, visitez le site de Dubo International Logistics à l'adresse www.dubointl.com.
Intégrer la vérification des factures à votre rythme opérationnel
Faites de l'audit de factures un contrôle permanent et reproductible, et non une simple opération ponctuelle de régularisation. Désignez clairement les responsables chargés d'étudier les anomalies, d'enregistrer les arbitrages et d'ajuster les fiches de fret ou les paramètres contractuels dès qu'une anomalie se répète. Cette méthode harmonise les pratiques entre la comptabilité et la logistique, tout en évitant la résurgence silencieuse des mêmes dysfonctionnements.
Adoptez une périodicité de révision adaptée au volume de vos envois et veillez à une tenue uniforme des dossiers pour chaque transporteur. Une démarche structurée d'audit des factures soutient des décisions éclairées face à l'évolution des corridors, des prestations et des impératifs de livraison. Réévaluez ce dispositif à intervalles réguliers pour garantir son efficacité auprès des équipes chargées de la gestion des factures et des opérations de fret.
Si vos flux nécessitent une coordination logistique étendue, Dubo International Logistics est à votre disposition pour analyser comment ses solutions de freight forwarding, de consultation logistique et de transport spécialisé peuvent répondre à vos besoins. Contactez Dubo International Logistics afin d'échanger sur vos critères de transport et d'organiser vos prochaines étapes en toute sérénité.
Foire aux questions
Qu'est-ce qu'une tolérance tarifaire ?
Une tolérance tarifaire est un seuil financier interne permettant de déterminer les écarts de facturation nécessitant une intervention prioritaire. Elle guide le tri des anomalies sans modifier les termes du contrat ni valider la justesse du montant. Définissez ce seuil dans une procédure écrite, précisez les délégations d'approbation et surveillez les écarts répétitifs situés juste en deçà de la limite. L'accumulation de petites différences peut refléter une erreur systémique de barème ou de saisie.
Qu'est-ce qu'un audit de facture de fret et quels montants vérifier ?
L'audit de facture de fret est un contrôle financier destiné à confirmer qu'une facture de transporteur est justifiée, exacte et prête pour le règlement. Outre le tarif de base, examinez le numéro de facture, la devise de facturation, la référence du bon de commande, l'état du paiement et l'historique d'approbation. Ces mentions permettent de déceler des anomalies administratives, comme une facture saisie deux fois ou imputée au mauvais centre de coûts, même lorsque le coût du transport semble conforme.
Comment vérifier les tarifs de fret, les frais accessoires, les surcharges de carburant et les taxes ?
Examinez la formule de calcul de chaque poste, et pas seulement le montant total réclamé. Confirmez la base tarifaire et les unités d'application, assurez-vous que la surcharge de carburant respecte la méthode contractuelle et vérifiez la présence d'accords préalables pour les interventions spécifiques. Pour les taxes, confrontez l'imposition facturée aux spécificités de la transaction et aux règles fiscales en vigueur dans l'entreprise. Enregistrez les étapes du calcul et les justificatifs afin qu'un autre gestionnaire puisse valider la décision.
Comment vérifier le poids, les dimensions, la classe et les détails d'expédition sur une facture ?
Assurez-vous que les unités de mesure sont cohérentes et intègrent l'intégralité du chargement, y compris l'ensemble des colis. Confrontez les valeurs indiquées sur la facture aux fiches de pesée ou aux documents d'origine ayant servi à la cotation. Si une classe de fret est stipulée, vérifiez que la facture et la soumission concordent sur la même base de classification. Rapprochez également le numéro d'expédition, le nombre de colis et la désignation des biens pour écarter toute confusion avec une autre marchandise.
Comment identifier les frais de fret en double, inexacts ou non autorisés ?
Interrogez les registres de la comptabilité fournisseurs en combinant le nom du transporteur, le numéro de facture, la référence de transport et le montant facturé. Une facture en double peut porter une numérotation différente tout en se rapportant à un envoi déjà indemnisé. Vérifiez l'existence d'autorisations pour les services qui le requièrent et séparez une charge autorisée d'une charge étayée par une preuve de livraison. Consignez le statut dans le système comptable pour clarifier si la ligne est réglée, suspendue ou rectifiée.
Quelles sont les erreurs de facturation les plus courantes et les taux de surfacturation ?
Les erreurs fréquentes comprennent l'application d'un mauvais barème, les doublons de facturation, les prestations non justifiées et la discordance des données matérielles de l'envoi. Il n'existe pas de taux unique de surfacturation applicable à tous les expéditeurs au Canada ; les résultats varient selon les transporteurs, la typologie des flux, les contrats et l'étendue des vérifications. Évaluez votre propre situation en suivant la fréquence des anomalies et leur impact financier. Isoler ces deux critères aide à distinguer les petites erreurs répétées des écarts majeurs mais occasionnels.
Comment contester une facture de fret et soumettre une réclamation au Canada ?
Suivez la procédure de réclamation stipulée par le transporteur et conservez une copie intégrale du dossier transmis, des pièces d'appui et de l'ensemble des correspondances. Mentionnez la ligne exacte contestée, justifiez le motif de votre désaccord et précisez la correction exigée. Traitez les litiges de facturation de manière distincte des réclamations pour perte ou avarie, qui relèvent de démarches différentes. Suivez chaque réclamation selon son statut et son aboutissement, puis joignez la décision finale aux dossiers comptables.
Quelles sont les règles canadiennes concernant la TPS/TVH et les taxes provinciales sur les factures de fret ?
Le régime fiscal applicable dépend des paramètres de la transaction, notamment la nature du service rendu, les points d'origine et de destination ainsi que le statut fiscal des parties. Comparez les taxes figurant sur la facture à ces faits précis et aux directives fiscales de votre entreprise ; n'extrapolez pas le même régime à tous les déplacements de fret sans vérification. Archivez la facture ainsi que la justification du code de taxe retenu. Si une opération implique plusieurs provinces ou présente des conditions de transport inhabituelles, faites valider l'assujettissement fiscal avant toute déclaration.
